Três salários, nenhuma reserva: o post-mortem do over-employment
Um desenvolvedor com três empregos simultâneos perdeu dois e passou a viver no negativo. Modelamos dez anos de carreira para comparar renda alta e imediata com crescimento lento, e medimos como a comunidade reagiu ao pedido de ajuda.
Um desenvolvedor com dez anos de experiência publica, de forma anônima, um pedido de ajuda num grupo de programadores: tinha três empregos, ficou com um, e agora fecha todo mês no vermelho porque comprometeu o salário dos três. Em poucas horas o post juntou quinze comentários. Nenhum deles era uma vaga.
Este é o quinto caso da série. Como sempre: o objetivo não é rir de ninguém. É entender o mecanismo — o que, exatamente, transformou a maior renda da vida dessa pessoa no pior momento financeiro dela — e deixar registrado o que dá para fazer diferente. O erro aqui é bom demais para se perder no feed.
O caso
O relato, resumido e anonimizado:
- Dez anos de experiência, frontend (React/Next), com passagens por backend e por praticamente todo o histórico do JavaScript.
- Chegou a manter três contratos simultâneos — o arranjo que os fóruns chamam de OE, de over-employed.
- Perdeu dois. Ficou com um.
- Está com saldo negativo todos os meses, porque o padrão de vida foi construído sobre a soma dos três.
- Mora na Europa e considera voltar ao Brasil.
- Pede indicação de vaga ou freela “para começar rápido” — e, de passagem, menciona que também aceitaria um cargo de liderança.
O post é anônimo: sem perfil, sem LinkedIn, sem GitHub.
Dez anos, três trajetórias
Para comparar o OE com a carreira “lenta” sem depender de opinião, montei um modelo de dez anos com três pessoas que começam iguais — R$ 6.000 brutos, R$ 4.000 de custo de vida — e divergem a partir do segundo ano:
- Um emprego, crescendo. Um contrato só, promoções e trocas ao longo da década: R$ 6.000 → R$ 27.000 brutos. O custo de vida sobe 5% ao ano — inflação e conforto, não padrão novo.
- OE com disciplina. Três contratos do ano 2 ao 5, e uma taxa de poupança de 27% (não é chute: é a taxa implícita no relato de um dos comentaristas, que guardou R$ 320 mil em quatro anos ganhando cerca de R$ 25 mil líquidos).
- OE com catraca. Mesma renda, mas 92% dela comprometida — financiamento, escola, carro, o padrão que sobe junto. É o caso do post.
Nos três, a renda líquida sai das tabelas oficiais de 2026 (INSS e IRRF), a sobra rende 0,9% ao mês e o rombo, quando existe, custa 3,5% ao mês.
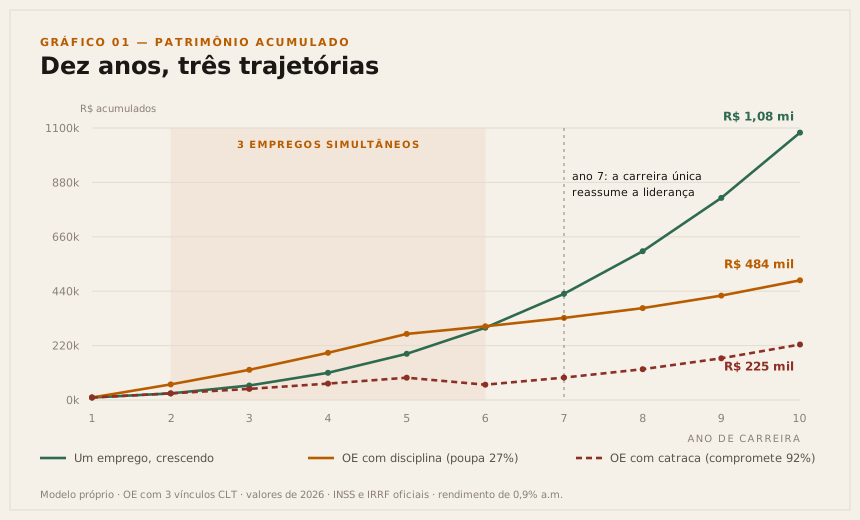
Três leituras que o gráfico entrega e o senso comum não:
A vantagem do OE é real — e tem prazo de validade. No ano 5, o OE disciplinado está com R$ 267 mil contra R$ 187 mil da carreira única. É uma vantagem de 43%, construída em quatro anos. No ano 7 ela já foi embora, e no ano 10 a diferença é de mais de duas vezes a favor de quem ficou num emprego só.
O que acumula não é a renda, é a taxa de poupança. O comentarista que guardou R$ 320 mil poupava 27% de R$ 25 mil. A mesma disciplina sobre R$ 12 mil líquidos guardaria R$ 3,3 mil por mês — menos em valor absoluto, mas a mesma máquina. O OE multiplica o resultado de uma disciplina que você já tem; ele não cria a disciplina.
Sem taxa de poupança, o OE não deixa nada. A linha vermelha passa quatro anos ganhando o equivalente a um cargo sênior de gestão e termina a década com menos de um quarto do patrimônio da linha verde.
O efeito catraca
Um dos comentários do próprio post resume o mecanismo melhor do que qualquer livro de finanças pessoais: subir o padrão de vida é fácil demais, e se você se deixar levar, compromete o salário — não importa de quanto ele seja.
Catraca porque o movimento só anda para um lado. A renda de três contratos desaparece de uma vez: o e-mail chega, o acesso é cortado, e no mês seguinte entra um terço do que entrava. O custo de vida não tem essa velocidade. Financiamento de imóvel tem 30 anos de prazo. Escola tem contrato anual. Carro tem alienação. Mudar de cidade, de casa, de escola, leva meses — e custa dinheiro que você não tem naquele mês.
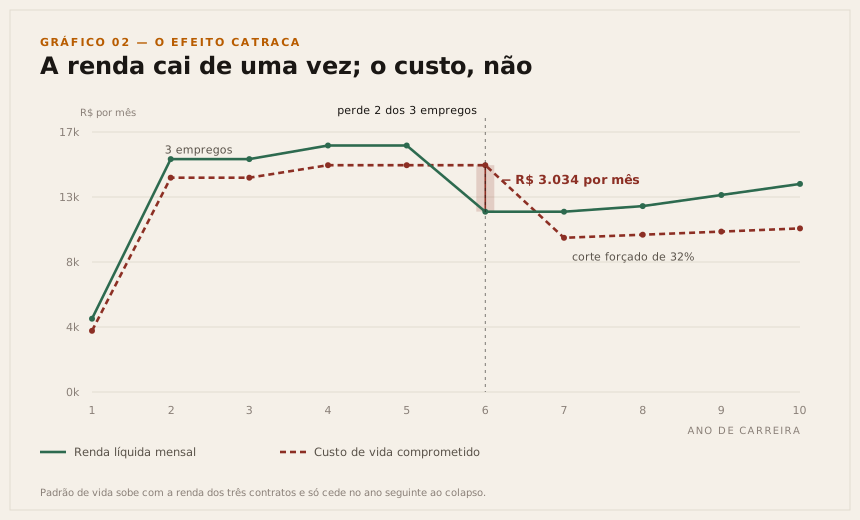
No modelo, o ano da queda abre um buraco de R$ 3.034 por mês. Não é um mês ruim: é o novo normal, todo mês, até que o padrão de vida caia — o que, no melhor dos casos, leva um ano. E o ajuste, quando finalmente acontece, é brutal: um corte de 32% em tudo.
Dois comentários descreveram esse ponto exato da curva com uma precisão desconfortável. Um contou que perdeu dois dos empregos logo depois de comprar uma casa e passou meses fechando R$ 25 mil negativos por mês antes de conseguir normalizar. O outro, que hoje vive com um contrato de R$ 16 mil e diz que mês normal aperta — porque a alternativa seria mexer nos investimentos que o OE construiu.
Como o OE é montado na prática
Quase ninguém acumula três carteiras assinadas. O arranjo típico é um CLT como âncora — benefícios, plano de saúde, alguma previsibilidade — e um ou dois contratos PJ faturados por uma ME ou EPP no Simples Nacional. Às vezes é tudo PJ. E a escolha não é só tributária: é de visibilidade. Um cliente PJ não conversa com o seu empregador, não recebe o seu holerite e não aparece no eSocial dele.
Do lado PJ, desenvolvimento de software cai originalmente no Anexo V do Simples, com alíquota inicial de 15,5%. Com o Fator R — folha, incluindo pró-labore, igual ou superior a 28% do faturamento dos últimos 12 meses — a empresa passa ao Anexo III, que começa em 6%. É daí que vem o líquido gordo do PJ.
Dois detalhes que o OE costuma ignorar:
- O imposto é calculado sobre o faturamento do CNPJ, não de cada cliente. Dois contratos pela mesma empresa se somam e empurram o faturamento dos últimos 12 meses para faixas com alíquota efetiva maior. Dois contratos de R$ 15 mil por mês dão exatamente R$ 360 mil por ano — o teto de uma microempresa.
- O PJ não tem as proteções da CLT. Sem 13º, sem férias remuneradas, sem FGTS, sem multa rescisória, sem seguro-desemprego, e aviso prévio só se estiver escrito no contrato. O contrato termina por e-mail, e no mês seguinte a receita é zero.
Esse segundo ponto é o que torna o gráfico 02 ainda mais cruel na vida real. No modelo, a renda cai de uma vez; com PJ, ela cai de uma vez e sem nenhuma verba de saída para segurar os primeiros meses.
Se for tudo CLT: o imposto e o INSS que ninguém soma
O caso de múltiplos CLTs é mais raro, mas é o que o modelo usa, e tem duas armadilhas próprias.
A primeira é o imposto de renda: cada empregador retém como se fosse a única fonte. Cada um aplica a tabela progressiva do zero e desconta a própria parcela a deduzir. Na declaração anual, a Receita soma tudo e cobra a diferença. Com três contratos de R$ 8.000 (R$ 24.000 brutos por mês), em valores de 2026:
| Item | Por mês | No ano |
|---|---|---|
| IRRF retido nas três folhas | R$ 3.113,55 | R$ 37.362,60 |
| IRRF efetivamente devido sobre a soma | R$ 5.419,54 | R$ 65.034,48 |
| Diferença cobrada no ajuste anual | R$ 2.305,99 | R$ 27.671,88 |
Vinte e sete mil reais de imposto que chegam de uma vez, no ano seguinte, quando a renda que os gerou pode já não existir. Parte da conta (R$ 1.817,46 por mês) é a parcela a deduzir de R$ 908,73 aplicada três vezes em vez de uma; o resto vem de o INSS ser limitado a um teto único, o que aumenta a base tributável. Na prática, R$ 24.000 brutos não viram os R$ 18,1 mil que caem na conta — viram cerca de R$ 15,8 mil, depois que o leão cobra o que ficou para trás. Esse efeito também existe, em escala menor, para quem soma um salário CLT com pró-labore de uma PJ: são duas fontes pagadoras retendo separadamente.
A segunda armadilha é o INSS, e é aqui que o segredo do OE passa a ter preço em reais. No mesmo exemplo, as três folhas descontam R$ 2.764,53 de INSS contra um teto de contribuição de R$ 988,10: são R$ 1.776,43 por mês pagos a mais, e o que passa do teto não conta para a aposentadoria. Há dois caminhos para não perder esse dinheiro, e os dois têm o mesmo problema:
- Evitar o desconto: entregar ao segundo empregador uma declaração formal de múltiplos vínculos, com o CNPJ da outra empresa e o holerite dela, para que ele ajuste o desconto. Ou seja, contar ao RH que você tem outro emprego.
- Pedir a devolução depois: solicitar à Receita Federal a restituição do que foi pago acima do teto, nos últimos cinco anos. É um processo formal, que exige comprovantes emitidos pelos empregadores e deixa rastro.
Fôlego no dia da queda
Reserva de emergência não se mede em reais. Mede-se em meses do seu custo de vida — e é por isso que ela é a métrica certa para avaliar o OE. Quem ganha muito e gasta muito tem uma reserva que derrete mais rápido.
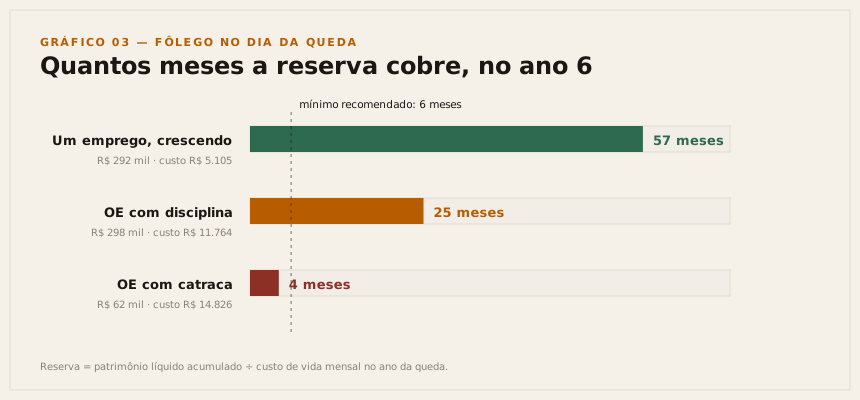
Repare no meio do gráfico: o OE disciplinado e a carreira única chegam ao ano 6 com praticamente o mesmo patrimônio — R$ 298 mil contra R$ 292 mil. Mas um deles compra 25 meses de tranquilidade e o outro compra 57, porque o custo de vida de um é menos da metade do outro. O mesmo dinheiro, o dobro de liberdade.
E R$ 320 mil parados rendem, a 100% do CDI com a Selic em 13,75% ao ano, cerca de R$ 2.936 líquidos por mês — 18% de um salário de R$ 16 mil. Quatro anos de dois empregos compraram um quinto de um salário em renda passiva. É muito, e é bem menos do que a intuição sugere.
O termômetro da comunidade
A parte mais instrutiva do caso não é o relato: é a resposta. Classifiquei os quinze comentários pela intenção principal de cada um — incluindo o meu.
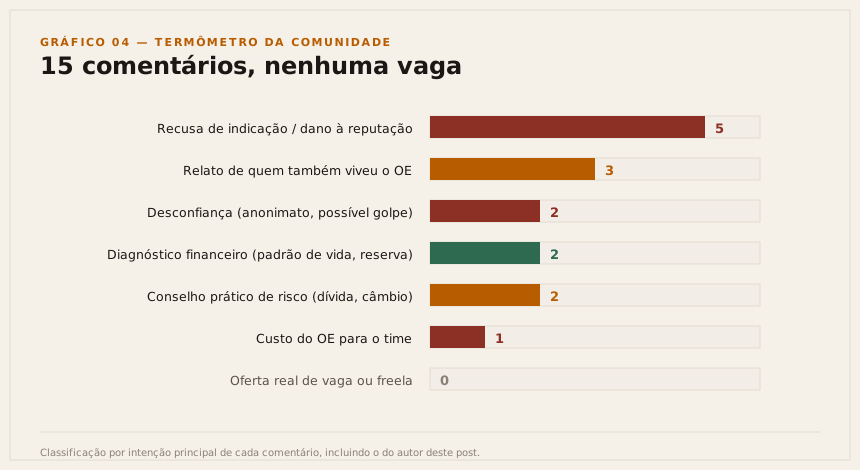
Zero vagas. Num grupo com milhares de desenvolvedores, um profissional com dez anos de experiência e uma stack larguíssima pediu ajuda e não recebeu nenhuma indicação. Esse é o dado do caso.
O que apareceu no lugar:
- Cinco recusas explícitas, todas pelo mesmo motivo. Ninguém disse “não tenho vaga”. Disseram que não indicariam essa pessoa: quem mantém três contratos tende a entregar mal nos três; deixar claro que a vaga é para ser o segundo ou terceiro trampo derruba a candidatura; e quem indica coloca a própria reputação no lance. Uma recusa foi direta ao ponto de dizer que quem quebrou fazendo OE e volta pedindo mais OE não é um risco que se assume.
- Três relatos paralelos — e nenhum deles defendeu o arranjo. Um resumiu o trade-off numa frase que vale o post inteiro: foram oito anos vividos em quatro, para o bem e para o mal, porque o dinheiro não teria vindo de outro jeito, mas o desgaste veio junto.
- Duas desconfianças. O anonimato do post, num pedido de ajuda supostamente grave, foi lido como sinal de golpe ou de medo de ser denunciado aos empregadores. Vale registrar que isso é um efeito colateral estrutural do OE: você constrói uma situação que não pode contar para ninguém e, quando precisa de ajuda, não pode se identificar para pedi-la.
- Um comentário sobre o custo para o time, que é o único que não fala do dinheiro de ninguém: alguém que fecha cinco chamados por mês enquanto o colega fecha cem, código que precisa ser reescrito, sobrecarga distribuída. É a externalidade do arranjo — paga por pessoas que não escolheram participar dele.
- Dois conselhos práticos, um deles perigoso: deixar as dívidas não essenciais virarem cobrança e ignorar as ligações. Serve como analgésico e destrói crédito por anos. O outro foi sensato — não voltar ao Brasil devendo em euro para receber em real.
- Dois diagnósticos financeiros, incluindo o meu, apontando para o mesmo lugar: padrão de vida e reserva de emergência.
A temperatura, então: fria, quase toda crítica, e quase toda pelo mesmo motivo. Não houve linchamento — houve uma avaliação de risco coletiva, feita em tempo real, por pessoas que estavam sendo convidadas a colocar o próprio nome junto. O grupo não puniu o OE como pecado; puniu a combinação de perder dois de três contratos, admitir irresponsabilidade financeira e pedir para repetir o arranjo. São três informações que, juntas, respondem “não” sozinhas.
Comentei no post, e mantenho: ele deu, de graça, todos os motivos para não ser contratado. Ainda bem que fez anônimo.
Dez anos de experiência só valem alguma coisa se, ao longo deles, a pessoa aprendeu algo que a fez melhorar — e evoluiu como ser humano também. Usar esses dez anos para se vender e emendar essa história é pegar o RH pelo pescoço e gritar que você é uma bomba-relógio que não dá para desarmar.
Contar que tinha três empregos e ainda assim perdeu dois passa a imagem exatamente oposta da que procura quem está atrás de alguém responsável. E piora quando a própria pessoa declara, por escrito, que é financeiramente irresponsável.
Nada disso resolve o problema de hoje. Mas o começo é educação financeira básica: adequar o estilo de vida à renda de um contrato e montar uma reserva de emergência — para nunca mais na vida chegar nem perto de escrever um post desses, mesmo se tivesse perdido os três empregos.
Um trecho do que escrevi lá merece uma nota de rodapé honesta, porque eu mesmo fui mais longe do que o dado permite. Comentei que a maioria das brechas de segurança corporativa vem de gente com esse perfil. Não é o que os números mostram — e a versão correta continua desconfortável o bastante.
O Verizon DBIR 2026 aponta a exploração de vulnerabilidades como o principal vetor de acesso inicial (31%), à frente do abuso de credenciais (13%); o elemento humano aparece em 62% das brechas, mas espalhado por phishing, erro e terceiros, não concentrado em insiders mal-intencionados. Entre os casos de insider misuse, o motivo mais comum é conveniência (60%) — o clássico mandar arquivo para o e-mail pessoal — e ganho financeiro vem em segundo, com 33%.
Ou seja: dificuldade financeira não explica a maioria das brechas. Mas ela é, sim, um indicador de risco reconhecido e usado formalmente. No setor público americano, a Guideline F (Financial Considerations) trata endividamento e incapacidade de honrar compromissos como fator de vulnerabilidade a coerção, com potencial de revogar um clearance. E pesquisa do MITRE sobre risco interno sugere algo ainda mais relevante para este caso: o que prediz risco não é o tamanho da dívida, é a percepção de aperto financeiro — gente com pouca dívida e muito desespero aparece mais nos casos do que gente com muita dívida e situação sob controle.
O que dá para aprender
Blameless, como sempre — o objetivo é o mecanismo, não a pessoa.
A causa raiz não é o over-employment. É o padrão de vida calibrado pela renda instável em vez da renda garantida. Um contrato sólido de R$ 16 mil não é uma tragédia financeira; é um salário muito bom. A tragédia é ele ter virado um terço do orçamento.
Toda renda de OE é renda temporária, por definição. Três contratos têm três vezes mais chance de demissão que um. E eles não são independentes: uma retração de mercado atinge todos ao mesmo tempo. Orçamento se faz com o contrato mais estável; o resto vai inteiro para investimento.
O arranjo tem um custo de reputação que só é cobrado no fim. Enquanto funciona, ninguém sabe. Quando quebra, você precisa da rede — e a rede descobre tudo de uma vez, no pior enquadramento possível. Foi literalmente o que aconteceu nesse post.
“Oito anos em quatro” é um preço, não uma métrica de produtividade. Saúde, relações e a capacidade de aprender com profundidade não entram no gráfico de patrimônio, mas saem da mesma conta.
Não é um sermão para largar nada. É a lista do que torna a saída sobrevivível:
- Reconstrua o orçamento usando só o contrato mais estável. Se ele não fecha, o problema já existe hoje.
- Separe o imposto: provisione por mês o que vai ser cobrado no ajuste anual. Não é seu.
- Meta de reserva em meses, não em reais — e calculada sobre o custo de vida real, não o desejado.
- Nada de dívida longa (imóvel, carro, escola cara) ancorada na renda somada.
- Confira cláusula de exclusividade, conflito de interesse e compatibilidade de jornada. A CLT não proíbe múltiplos vínculos, mas contrato e jornada sobrepostos, sim — e isso é justa causa.
- Tenha uma data de saída. OE sem prazo definido vira padrão de vida; com prazo, vira aporte.
O gráfico que importa
A comparação entre ganhar pouco e crescer versus ganhar muito de uma vez não se decide em renda — se decide em quanto da renda você consegue não gastar e em quanto tempo ela dura. A carreira lenta ganha por acumulação: a renda sobe, o custo sobe menos, e a distância entre as duas linhas se transforma em patrimônio ano após ano. O OE ganha por quatro ou cinco anos e depois devolve tudo, a menos que a diferença tenha sido convertida em reserva antes de virar padrão.
O caso desse post não é sobre alguém que ganhou dinheiro demais. É sobre alguém que, com a maior renda da vida na mão, terminou com quatro meses de fôlego e um pedido de ajuda que precisou ser anônimo.
Referências
- Receita Federal. Tabelas do IRPF/IRRF — 2026 (Lei nº 15.270/2025). gov.br
- INSS / Previdência Social. Tabela de contribuição mensal 2026 — teto de R$ 8.475,55. gov.br
- Banco Central do Brasil. Taxa Selic — 13,75% ao ano, decisão do Copom de 16/09/2026. brasilindicadores.com.br
- Verizon. 2026 Data Breach Investigations Report (DBIR). verizon.com
- MITRE. Defining and Measuring Psychological Financial Strain (not Debt) — Insider Threat Research. insiderthreat.mitre.org
- ClearanceJobs. Financial stress and your clearance — Guideline F, Financial Considerations. clearancejobs.com
- INSS. Saiba como funciona a contribuição concomitante. gov.br
- ValorFinal. Tabela Fator R 2026: Anexo III vs Anexo V do Simples Nacional (LC 123/2006). valorfinal.com.br
- Portal Contábeis. CLT: é permitido ter mais de um emprego ao mesmo tempo? contabeis.com.br
Categorias